PER, assurance-vie ou SCPI après 50 ans : quel placement choisir pour préparer sa retraite ?
Après 50 ans, comparer le PER, l’assurance-vie et les SCPI devient essentiel pour préparer sa retraite avec méthode. À cet âge, la question n’est plus seulement “où placer son argent ?”, mais plutôt : quel placement choisir pour sécuriser son avenir, compléter sa pension et garder une épargne adaptée à son mode de vie ?
Bonne nouvelle : il n’est pas trop tard pour agir. Même si vous n’avez pas commencé à épargner très tôt, plusieurs solutions permettent encore de préparer votre retraite progressivement, sans prendre de risques inutiles.
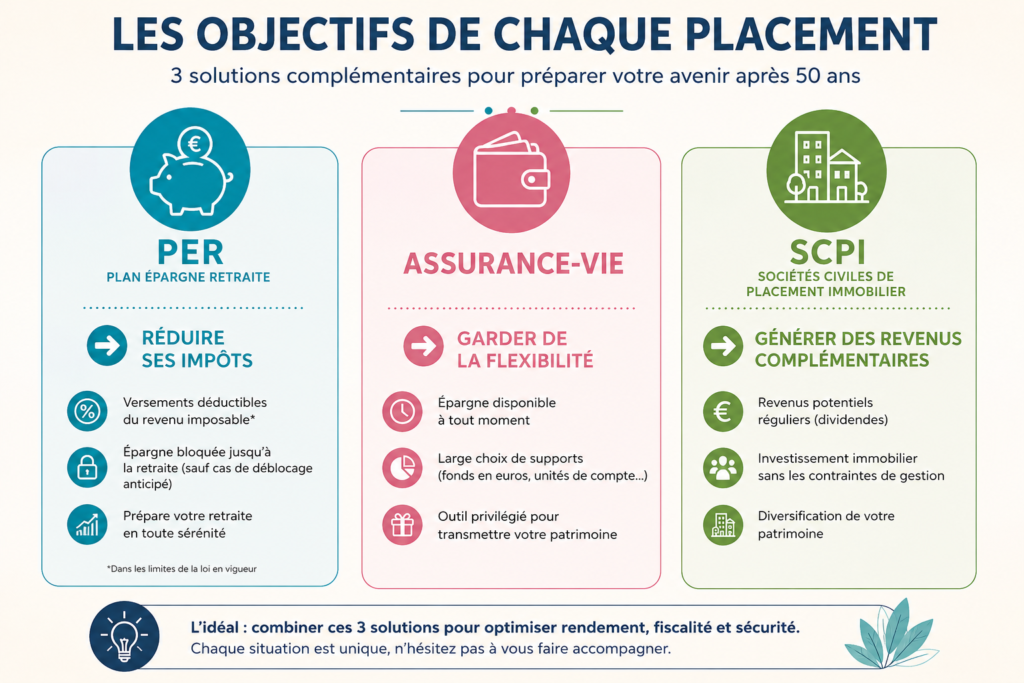
Parmi les placements les plus souvent cités, trois reviennent régulièrement : le Plan Épargne Retraite (PER), l’assurance-vie et les SCPI. Ces trois outils n’ont pas le même rôle. Le PER aide surtout à optimiser la fiscalité et à préparer la retraite. L’assurance-vie offre davantage de souplesse. Les SCPI permettent d’investir dans l’immobilier sans gérer un bien en direct.
Alors, faut-il choisir un PER, une assurance-vie ou des SCPI après 50 ans ? La réponse dépend de vos objectifs, de votre situation fiscale, de votre besoin de disponibilité et de votre horizon de placement.
Cet article contient un lien affilié. Si vous souscrivez via ce lien, nous pouvons percevoir une commission, sans surcoût pour vous. Nous ne recommandons que des solutions que nous jugeons utiles pour notre audience.
Pourquoi investir différemment après 50 ans ?
À 50 ans, vous disposez généralement de 10 à 15 années avant votre départ à la retraite. C’est encore assez long pour faire travailler votre épargne, mais plus assez pour improviser.
L’objectif n’est plus forcément de rechercher la performance maximale. Il s’agit plutôt de trouver un bon équilibre entre sécurité, rendement, fiscalité et disponibilité.
Après 50 ans, une stratégie de placement doit surtout permettre de :
- sécuriser progressivement votre patrimoine ;
- générer des revenus complémentaires pour la retraite ;
- optimiser votre fiscalité si vous êtes encore imposée ;
- préparer la transmission à vos proches ;
- conserver une partie de votre épargne disponible en cas d’imprévu.
Autrement dit, il ne s’agit pas de tout miser sur un seul produit. Il s’agit de choisir les bons outils, au bon endroit, pour votre situation.
Le PER : l’allié fiscal pour préparer sa retraite
Le Plan Épargne Retraite, ou PER, a été créé pour encourager les Français à se constituer une épargne dédiée à la retraite.
Son grand intérêt est fiscal : les versements volontaires peuvent être déduits du revenu imposable, dans la limite des plafonds prévus. C’est donc un placement particulièrement intéressant pour les personnes encore en activité et soumises à l’impôt sur le revenu.
Les principaux avantages du PER
- Les versements peuvent réduire votre revenu imposable.
- L’épargne est investie sur différents supports, selon votre profil de risque.
- À la retraite, vous pouvez récupérer l’épargne sous forme de capital, de rente, ou d’un mélange des deux selon le contrat.
- Le PER vous oblige à sanctuariser une partie de votre épargne pour plus tard.
Exemple concret
Une personne imposée dans une tranche à 30 % qui verse 3 000 € sur son PER peut réduire son impôt de 900 €, sous réserve de son plafond de déduction disponible.
Ce gain fiscal est intéressant, mais il ne doit pas être regardé seul. Il faut aussi tenir compte de la fiscalité à la sortie et de la durée pendant laquelle l’argent restera placé.
Les limites du PER
- L’épargne reste généralement bloquée jusqu’à la retraite, sauf cas de déblocage prévus par la loi.
- La fiscalité à la sortie doit être anticipée.
- Les frais du contrat peuvent varier fortement d’un établissement à l’autre.
- Les supports en unités de compte présentent un risque de perte en capital.
Pour qui le PER est-il intéressant après 50 ans ?
Le PER est particulièrement adapté si vous êtes encore en activité, si vous payez de l’impôt sur le revenu et si vous souhaitez préparer un complément dédié à la retraite.
Pour comparer les contrats, les frais et les supports disponibles, vous pouvez regarder une plateforme spécialisée comme Linxea. Elle propose notamment des solutions d’épargne retraite et d’assurance-vie, avec une approche intéressante pour celles qui veulent reprendre leur préparation financière en main après 50 ans.
Avant de souscrire, prenez le temps de comparer les frais d’entrée, les frais de gestion, les supports proposés, les modalités de sortie et votre besoin de disponibilité. Le bon PER n’est pas seulement celui qui promet un avantage fiscal. C’est celui qui correspond vraiment à votre situation.
L’assurance-vie : la championne de la souplesse
L’assurance-vie reste l’un des placements préférés des Français, et ce n’est pas un hasard. Elle offre une grande souplesse, aussi bien pour épargner que pour transmettre.
Contrairement au PER, l’argent placé sur une assurance-vie reste disponible. Vous pouvez effectuer un retrait, appelé rachat, si vous avez besoin de récupérer une partie de votre épargne.
Les principaux avantages de l’assurance-vie
- L’argent reste disponible à tout moment.
- La fiscalité devient plus avantageuse après 8 ans.
- Vous pouvez combiner fonds en euros et unités de compte.
- C’est un outil utile pour préparer une transmission.
Les limites de l’assurance-vie
- Les rendements des fonds en euros restent généralement modérés.
- Les unités de compte comportent un risque de perte en capital.
- Les frais doivent être comparés avec attention.
Pour qui ?
L’assurance-vie convient particulièrement aux personnes qui veulent préparer leur retraite tout en gardant de la flexibilité. C’est souvent une bonne base patrimoniale après 50 ans, notamment si vous souhaitez conserver une épargne mobilisable en cas de besoin.
Les SCPI : investir dans l’immobilier sans gérer de locataires
Les SCPI, ou Sociétés Civiles de Placement Immobilier, permettent d’investir dans l’immobilier sans acheter directement un appartement ou une maison.
Vous devenez associée d’un parc immobilier géré par des professionnels. En contrepartie, vous pouvez percevoir des revenus potentiels, selon les résultats de la SCPI.
Les principaux avantages des SCPI
- Elles peuvent générer des revenus complémentaires réguliers.
- Le risque locatif est mutualisé sur plusieurs biens et plusieurs locataires.
- Vous n’avez pas de gestion directe à assurer.
- Elles permettent d’accéder à l’immobilier avec un budget plus progressif qu’un achat en direct.
Les limites des SCPI
- Le capital n’est pas garanti.
- La revente des parts peut prendre du temps.
- Les revenus sont soumis à la fiscalité immobilière.
- Les frais d’entrée peuvent être élevés.
Pour qui ?
Les SCPI peuvent convenir aux futures retraitées qui souhaitent diversifier leur patrimoine et viser des revenus complémentaires. Elles demandent toutefois une vraie prudence, car l’immobilier reste un placement de long terme.
Faut-il choisir un seul placement après 50 ans ?
Dans la plupart des cas, non. PER, assurance-vie et SCPI ne répondent pas au même besoin. Ils peuvent donc être complémentaires.
Une stratégie équilibrée pourrait par exemple combiner :
- une assurance-vie pour la souplesse et la disponibilité ;
- un PER pour l’avantage fiscal et la préparation retraite ;
- des SCPI pour diversifier et viser des revenus complémentaires.
La répartition dépendra de votre âge, de vos revenus, de votre fiscalité, de votre tolérance au risque et de votre patrimoine existant.
Exemple d’allocation à 50 ans
Pour une personne de 50 ans encore en activité, une allocation théorique pourrait ressembler à ceci :
- 40 % en assurance-vie pour garder une partie flexible ;
- 30 % en PER pour préparer la retraite et réduire l’impôt ;
- 30 % en SCPI pour diversifier vers l’immobilier.
Ce n’est qu’un exemple. Il ne remplace pas un conseil personnalisé. Une personne très prudente pourra privilégier davantage le fonds en euros. Une personne déjà propriétaire et fortement exposée à l’immobilier pourra réduire la part de SCPI.
Tableau comparatif : PER, assurance-vie ou SCPI
| Critère | PER | Assurance-vie | SCPI |
|---|---|---|---|
| Fiscalité à l’entrée | Très favorable si vous êtes imposée | Pas d’avantage à l’entrée | Pas d’avantage spécifique |
| Disponibilité de l’épargne | Faible avant la retraite | Très bonne | Plus limitée |
| Revenus complémentaires | Possible à la retraite | Possible par rachats programmés | Objectif central, non garanti |
| Transmission | Selon le contrat | Très intéressante | Possible, mais moins souple |
| Niveau de risque | Variable selon les supports | Variable selon les supports | Immobilier, capital non garanti |
Les erreurs à éviter après 50 ans
- Attendre la dernière année avant la retraite pour agir.
- Concentrer toute son épargne sur un seul placement.
- Choisir un PER uniquement pour la réduction d’impôt.
- Oublier les frais, notamment sur les SCPI et certains contrats d’épargne.
- Investir sans tenir compte de son horizon de retraite.
- Sous-estimer ses futurs besoins de revenus.
Ce qu’il faut retenir
À partir de 50 ans, il reste encore du temps pour améliorer sa situation financière à la retraite.
Le PER est particulièrement intéressant pour réduire ses impôts et préparer un complément dédié à la retraite. L’assurance-vie reste le placement le plus flexible. Les SCPI peuvent générer des revenus complémentaires issus de l’immobilier, mais avec un capital non garanti et une liquidité plus limitée.
La meilleure stratégie consiste souvent à combiner plusieurs solutions afin de profiter des avantages de chacune tout en limitant les risques.
Avant toute décision, prenez le temps d’analyser votre situation personnelle, de comparer les frais et d’effectuer plusieurs simulations. Votre retraite se prépare aujourd’hui, pas la veille de votre départ.
Questions fréquentes
Quel est le meilleur placement après 50 ans pour préparer sa retraite ?
Il n’existe pas de meilleur placement universel. Le PER peut convenir si vous êtes imposée et que vous préparez votre retraite. L’assurance-vie est plus souple. Les SCPI peuvent compléter les revenus, mais avec un risque immobilier.
Le PER est-il intéressant à 50 ans ?
Oui, le PER peut être intéressant à 50 ans si vous payez de l’impôt sur le revenu et si vous acceptez de bloquer cette épargne jusqu’à la retraite. Il faut toutefois vérifier les frais et anticiper la fiscalité à la sortie.
Assurance-vie ou PER : lequel choisir ?
Le PER sert surtout à préparer la retraite avec un avantage fiscal à l’entrée. L’assurance-vie est plus flexible et reste disponible. Beaucoup d’épargnantes utilisent les deux, avec des objectifs différents.
Les SCPI sont-elles adaptées avant la retraite ?
Les SCPI peuvent être utiles pour diversifier son patrimoine et viser des revenus complémentaires. Elles doivent toutefois être envisagées sur le long terme, car le capital n’est pas garanti et la revente peut prendre du temps.
L’avis des Facilitatrices : après 50 ans, l’important n’est pas de trouver le placement parfait. C’est de construire une stratégie qui vous ressemble, avec assez de sécurité pour dormir tranquille et assez d’élan pour préparer la suite. Le premier pas peut être simple : comparer, simuler, puis décider calmement.
Un commentaire