Comment estimer sa future retraite après 50 ans : le guide honnête
Vous avez soufflé vos 50 bougies. Ou vous approchez de ce cap avec ce petit pincement au ventre que vous connaissez bien. Et quelque part dans un coin de votre tête, une question insistante : « Mais au fait, combien vais-je toucher à la retraite ? »
Vous n’êtes pas seule. C’est l’une des questions que nous posent le plus souvent nos lectrices. Et la réponse honnête, c’est celle-ci : la plupart des femmes découvrent le montant réel de leur future pension beaucoup trop tard — parfois à quelques années seulement du départ.
Ce guide est là pour changer ça. Pas de jargon inutile, pas d’angoisse fabriquée. Juste les outils concrets pour savoir où vous en êtes, comprendre ce que vous pouvez encore faire, et aborder cette nouvelle étape avec toute la sérénité qu’elle mérite. ✨
Ce que vous allez découvrir dans ce guide
- Pourquoi la retraite des femmes est souvent plus basse qu’on ne l’imagine
- Comment accéder à votre relevé de carrière et ce qu’il vous dit vraiment
- Les simulateurs officiels à utiliser (gratuits, fiables, simples)
- L’impact de la réforme 2023 et de sa suspension en 2026 sur votre date de départ
- Les trimestres qui manquent peut-être — et comment y remédier
- 3 leviers concrets pour améliorer votre pension d’ici votre départ
Pourquoi les femmes de 50 ans doivent s’y mettre maintenant
Commençons par une réalité que peu d’articles osent dire clairement : en France, les femmes touchent en moyenne 40 % de retraite en moins que les hommes. Temps partiel, arrêts pour s’occuper des enfants ou d’un parent âgé, carrières hachées, congés maternité… chacun de ces choix — souvent subis autant que décidés — a laissé des traces dans votre relevé de carrière.
La bonne nouvelle ? À 50 ans, il est encore largement temps d’agir. Quelques années bien utilisées peuvent faire une vraie différence sur votre pension finale. Mais pour ça, il faut d’abord savoir exactement où vous en êtes.
Étape 1 — Récupérez votre relevé de carrière
C’est la base de tout. Votre relevé de carrière, c’est l’historique complet de votre vie professionnelle aux yeux des caisses de retraite : chaque trimestre cotisé, chaque employeur, chaque période validée (ou non).
Comment y accéder :
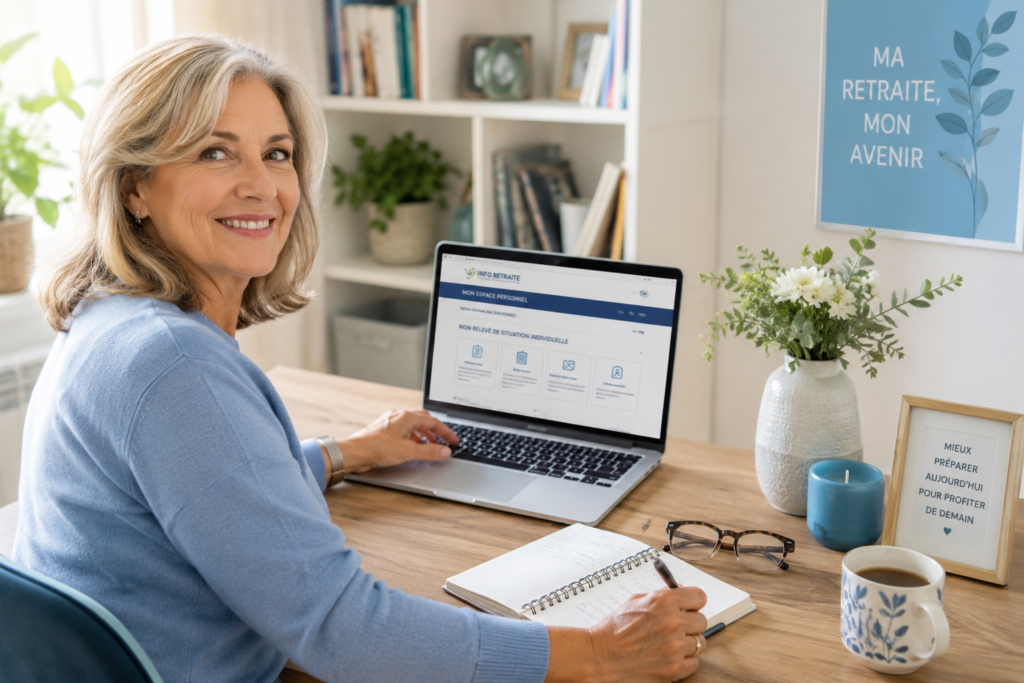
Rendez-vous sur le site Info Retraite (info-retraite.fr) — le portail officiel qui regroupe tous vos régimes de retraite en un seul endroit. Connectez-vous avec votre compte France Connect (le même que pour les impôts ou Ameli).
Une fois connectée, vous accédez à votre Relevé de Situation Individuelle (RIS). Ce document récapitule :
- Le nombre de trimestres validés à ce jour
- Vos droits auprès de chaque caisse (régime général, complémentaires Agirc-Arrco, MSA selon votre parcours…)
- Les éventuelles périodes manquantes ou mal enregistrées
💡 Notre conseil : téléchargez ce document et prenez le temps de le lire attentivement. Selon la Cour des comptes, une large majorité de relevés comportent au moins une anomalie — un emploi étudiant non enregistré, une période de chômage oubliée, une maternité mal comptabilisée. Ces erreurs sont corrigeables, mais elles prennent du temps à rectifier. Mieux vaut les repérer maintenant.
Étape 2 — Utilisez le simulateur officiel
Une fois votre relevé en main, vous pouvez simuler votre future pension. Le service le plus fiable est « Mon estimation retraite », accessible directement depuis le portail Info Retraite. Il a été mis à jour début 2026 pour intégrer les nouveaux paramètres.
Ce que le simulateur vous permet de faire :
- Visualiser votre pension estimée selon différentes dates de départ
- Comparer les scénarios : départ dès l’âge légal, départ à taux plein, départ différé avec surcote
- Prendre en compte vos régimes complémentaires
Comment l’utiliser efficacement :
- Connectez-vous sur info-retraite.fr
- Lancez « Mon estimation retraite »
- Laissez le simulateur pré-remplir avec vos données réelles
- Testez plusieurs scénarios de date de départ
- Notez les écarts — ils sont souvent plus parlants qu’on ne l’imagine
💡 Ce que le simulateur ne fait pas tout seul : il ne corrige pas les erreurs de votre relevé. Si une période manque, l’estimation sera faussée. Vérifiez d’abord votre relevé (Étape 1), puis simulez.
Étape 3 — Comprenez votre date de départ (et ce que la réforme a changé)
C’est sans doute le point le plus déroutant en ce moment — et nous allons le rendre simple.
La réforme 2023, puis sa suspension en 2026
La réforme des retraites de 2023 a progressivement relevé l’âge légal de départ de 62 à 64 ans, et la durée d’assurance jusqu’à 172 trimestres (43 ans). Puis, fin 2025, la loi de financement de la Sécurité sociale pour 2026 a suspendu une partie de ce calendrier. Résultat : pour cinq générations, nées entre 1964 et 1968, l’âge de départ a été légèrement avancé par rapport au calendrier initial.
Concrètement, voici les grandes lignes selon votre année de naissance, pour les retraites prenant effet à compter du 1er septembre 2026 :
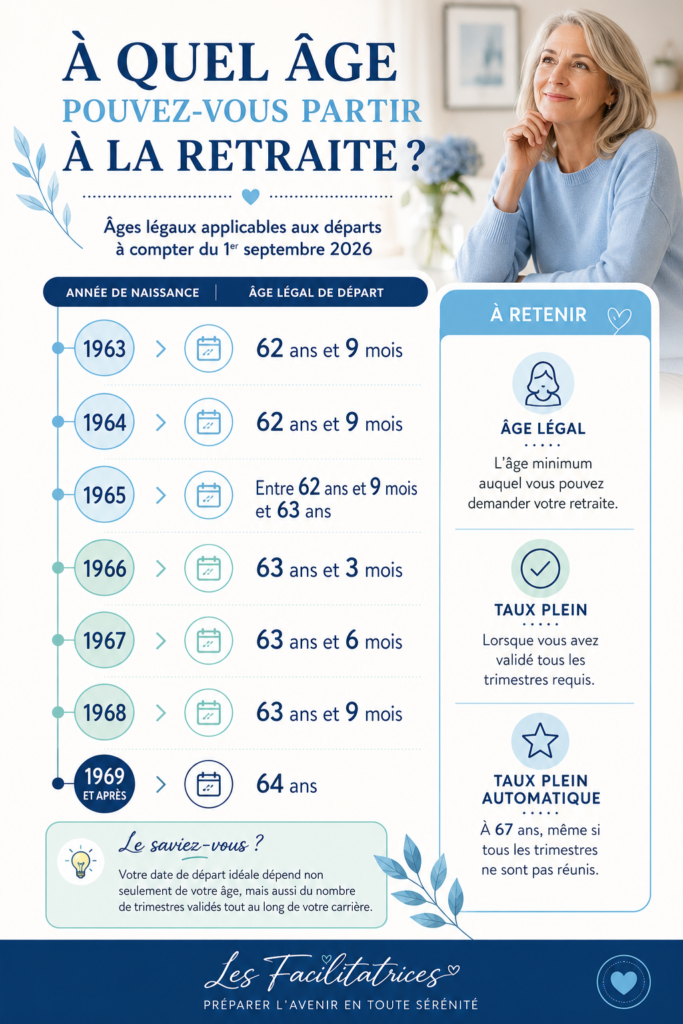
⚠️ À retenir : ces paramètres sont ceux applicables après la suspension, et le cadre peut encore évoluer (la suspension court en principe jusqu’en 2028). C’est exactement pour cette raison qu’il faut consulter votre estimation officielle régulièrement plutôt que de se fier à un chiffre entendu il y a deux ans.
Les trois âges à ne pas confondre
- L’âge légal : le plus tôt où vous pouvez partir (voir tableau ci-dessus)
- L’âge du taux plein : quand vous avez réuni tous vos trimestres
- L’âge du taux plein automatique : 67 ans — à partir de là, vous touchez le taux plein quoi qu’il arrive, même s’il vous manque des trimestres. Cette borne n’a pas changé.
Le taux de remplacement, votre vraie boussole
Au-delà de la date, le chiffre qui compte vraiment, c’est le taux de remplacement : le pourcentage de votre dernier salaire que vous toucherez à la retraite. Pour le régime général, le taux plein correspond à 50 % du salaire annuel moyen (calculé sur vos 25 meilleures années), auquel s’ajoutent vos retraites complémentaires.
Posez-vous la question concrètement : si vous gagnez aujourd’hui 2 500 € nets par mois, de combien aurez-vous besoin pour maintenir votre niveau de vie ? Et de combien disposerez-vous réellement ? L’écart entre les deux, c’est précisément ce que les leviers de l’étape 5 vont vous aider à combler.
Étape 4 — Les trimestres qui se cachent peut-être dans votre parcours
Bonne nouvelle : certaines périodes de votre vie génèrent des trimestres de retraite que vous ignorez peut-être. Voici ceux que les femmes oublient le plus souvent.
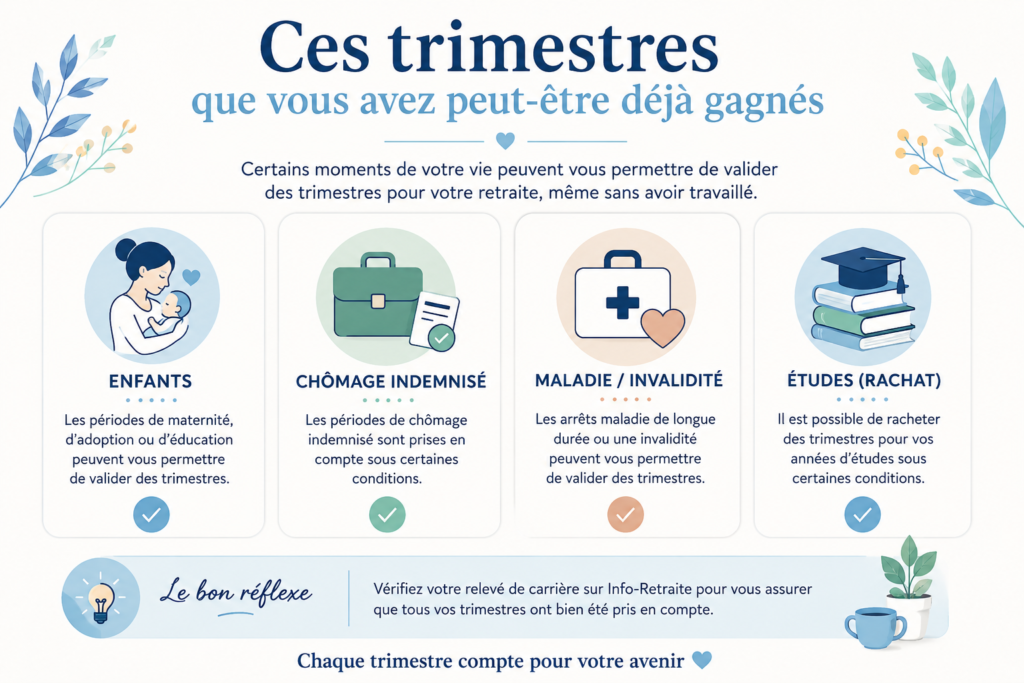
Les trimestres liés aux enfants Chaque enfant vous donne droit à des trimestres supplémentaires. Dans le régime général : jusqu’à 8 trimestres par enfant (maternité et éducation), la part éducation étant répartissable entre les deux parents sur option. Si vous n’avez jamais fait la démarche de les attribuer, ils sont peut-être dans les limbes. Bonne nouvelle complémentaire : depuis septembre 2026, certains trimestres liés aux enfants peuvent aussi faciliter un départ anticipé pour carrière longue.
Les périodes de chômage indemnisé Chaque période d’indemnisation France Travail (ex-Pôle Emploi) génère des trimestres. Une année de chômage indemnisé valide jusqu’à 4 trimestres. Vérifiez que toutes vos périodes apparaissent bien dans votre relevé.
Les périodes de maladie, maternité ou invalidité Des arrêts maladie longs, un congé maternité, des périodes d’invalidité indemnisées — tout cela peut générer des trimestres assimilés. Encore faut-il que les organismes aient bien transmis les données.
💡 À vérifier absolument : si votre relevé de carrière comporte des « trous » ou des périodes qui vous semblent manquantes, contactez directement votre caisse de retraite principale. La procédure de rectification peut prendre plusieurs mois — ne tardez pas.
Étape 5 — Les 3 leviers pour améliorer votre pension
Pour aller plus loin :
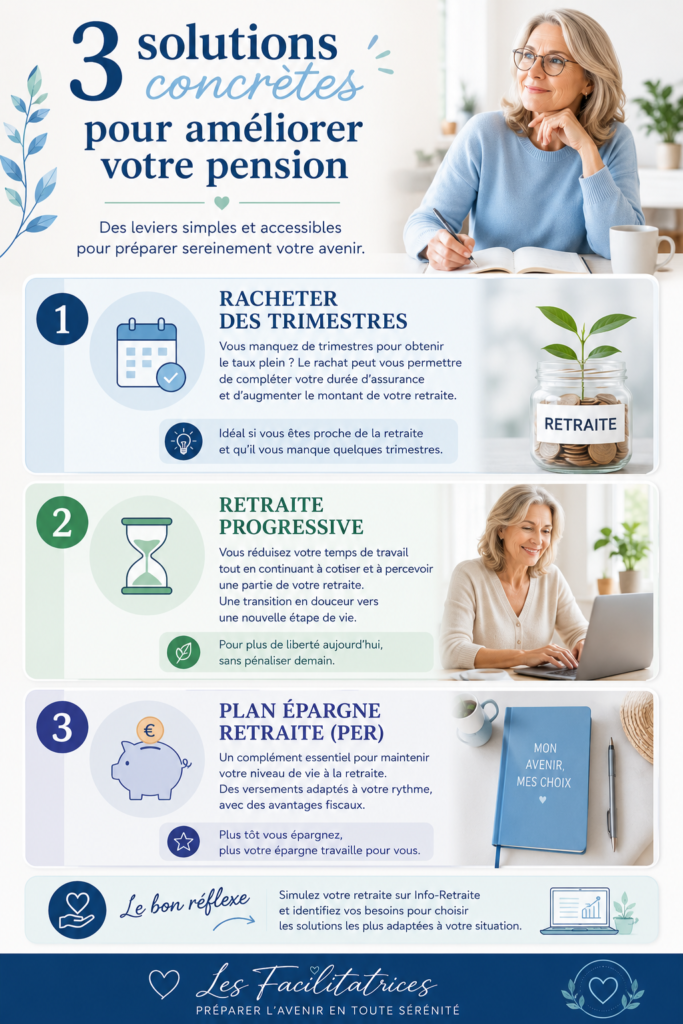
Levier 1 — Racheter des trimestres (avec discernement)
Il est possible de racheter des trimestres correspondant à vos années d’études supérieures (jusqu’à 12 trimestres) ou à certaines années incomplètes. Le coût est variable selon votre âge et vos revenus — plus vous attendez, plus c’est cher.
La question à se poser : est-ce rentable dans votre cas ? Pour le savoir, comparez le coût du rachat avec le gain sur votre pension sur 20 ans (durée de retraite moyenne pour une femme qui part autour de 63 ans). Dans certains cas, le retour sur investissement est excellent. Dans d’autres, il vaut mieux placer cet argent ailleurs.
Un simulateur de rachat de trimestres est disponible sur le site de l’Assurance Retraite (lassuranceretraite.fr). Faites le calcul avant de vous décider.
Levier 2 — Envisager la retraite progressive
La retraite progressive est une option méconnue qui mérite vraiment votre attention. Elle vous permet, à partir de 60 ans et avec au moins 150 trimestres validés, de travailler à temps partiel tout en touchant une fraction de votre pension.
Concrètement : vous passez par exemple à 60 % de votre temps de travail, vous percevez une partie de votre pension, et vous continuez à accumuler des trimestres pour améliorer votre retraite définitive. C’est une transition en douceur, financièrement intéressante, et qui préserve votre santé et votre équilibre. On en reparle en détail dans un article dédié.
Levier 3 — Épargner en parallèle avec le PER
Si votre future pension s’annonce inférieure à vos besoins, une épargne complémentaire devient indispensable. Le Plan Épargne Retraite (PER) est aujourd’hui l’outil le plus intéressant pour ça, notamment grâce à sa déductibilité fiscale.
Chaque versement sur un PER est déductible de votre revenu imposable dans la limite des plafonds en vigueur. À 50 ans, avec une douzaine d’années devant vous avant la retraite, le capital que vous pouvez constituer est encore très significatif.
Plusieurs courtiers en ligne proposent des PER compétitifs, avec des fonds diversifiés et des frais maîtrisés. Parmi les références du marché : Linxea Spirit PER, Meilleurtaux Liberté PER, ou encore le PER de Yomoni. Nous vous détaillons les comparatifs dans nos articles dédiés.
Ce qu’il faut retenir — Le récap des Facilitatrices 📋
Estimer sa retraite à 50 ans, ce n’est pas une corvée administrative. C’est un acte de lucidité et d’amour propre. Voici les 5 actions à entreprendre dès cette semaine :
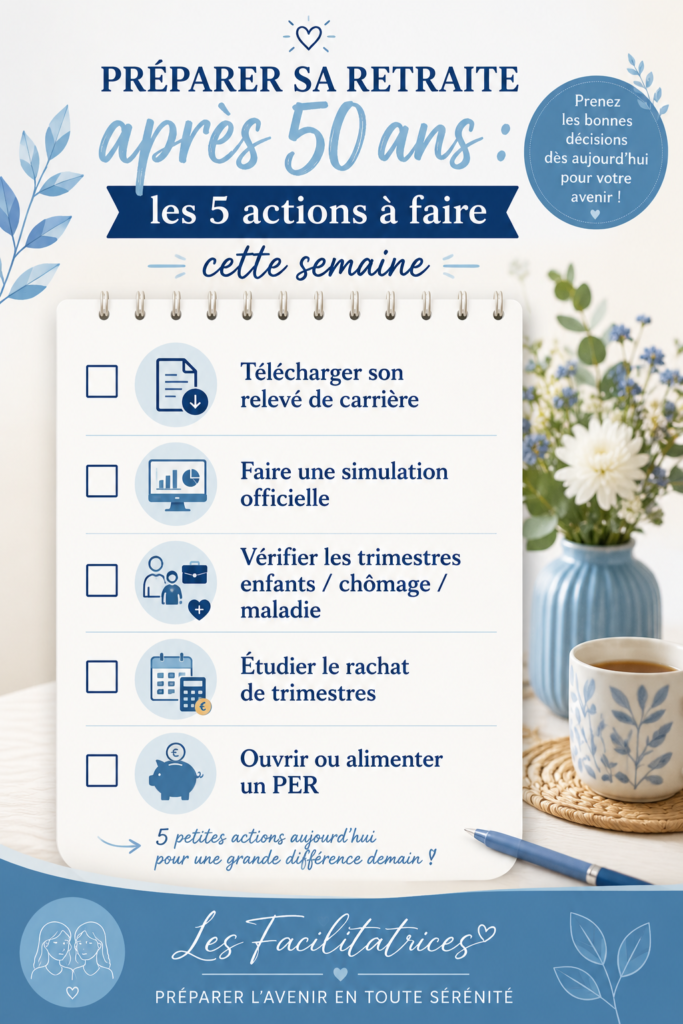
- Connectez-vous sur info-retraite.fr et téléchargez votre Relevé de Situation Individuelle
- Lancez « Mon estimation retraite » pour visualiser vos différents scénarios
- Vérifiez que tous vos trimestres sont bien enregistrés — enfants, chômage, maladie
- Calculez si le rachat de trimestres est rentable dans votre situation
- Ouvrez (ou alimentez) un PER si votre pension estimée ne couvre pas vos besoins
Vous n’avez pas à traverser ça seule. Ces démarches sont simples, gratuites pour la plupart, et elles peuvent changer significativement votre confort de vie dans 10 ou 15 ans.
Questions fréquentes
À quel âge puis-je partir à la retraite si je suis née en 1966 ? Après la suspension de la réforme (applicable aux départs à compter du 1er septembre 2026), l’âge légal pour la génération 1966 est de 63 ans et 3 mois, avec 172 trimestres requis pour le taux plein. Vous pouvez toujours attendre 67 ans pour bénéficier du taux plein automatique, même sans tous vos trimestres.
Le simulateur officiel est-il fiable à 100 % ? C’est la meilleure base disponible, car il utilise vos données réelles. Mais il ne corrige pas les erreurs de votre relevé et n’anticipe pas les futures évolutions législatives. Considérez son estimation comme un point de départ solide, à réactualiser tous les ans.
Est-il trop tard pour améliorer ma retraite à 50 ans ? Absolument pas. Vous avez encore une douzaine d’années devant vous, ce qui laisse le temps d’agir : vérifier et corriger votre relevé, racheter des trimestres si c’est rentable, ouvrir un PER, ou envisager la retraite progressive. Chaque action compte.
Combien de trimestres me rapportent mes enfants ? Dans le régime général, jusqu’à 8 trimestres par enfant (maternité + éducation). La part éducation peut être répartie entre les deux parents. Vérifiez sur votre relevé que ces trimestres ont bien été attribués — c’est une source d’oubli fréquente.
Qu’est-ce que le taux de remplacement ? C’est le pourcentage de votre ancien revenu que vous percevez à la retraite. Plus il est bas, plus l’écart de niveau de vie est important — et plus une épargne complémentaire comme le PER devient utile.
Nos ressources recommandées
- 🔗 Info Retraite — le portail officiel, point de départ indispensable
- 🔗 L’Assurance Retraite — simulateur de rachat de trimestres, contact pour rectifications
- 🔗 Linxea Spirit PER (lien affilié) — l’un des PER les plus compétitifs du marché
- 🔗 Meilleurtaux Placement — comparatif PER et assurance-vie pour préparer votre retraite
- 🔗 Yomoni — gestion pilotée, idéale si vous ne voulez pas gérer vous-même
Les liens marqués « lien affilié » nous permettent de toucher une petite commission si vous souscrivez via ces liens, sans aucun surcoût pour vous. Nous ne recommandons que des produits que nous avons sélectionnés avec soin.
Et vous ?
Avez-vous déjà consulté votre relevé de carrière ? Avez-vous été surprise par les chiffres — en bien ou en moins bien ? Partagez votre expérience en commentaire — vos témoignages aident toutes nos lectrices à se sentir moins seules face à ces questions. 💬
Cet article vous a été utile ? Partagez-le avec une amie qui approche de la cinquantaine — elle vous remerciera !
Lire aussi :