Retraite des femmes : pourquoi elle est souvent plus basse et comment agir dès maintenant
Par Christine & Edith — Les Facilitatrices
Temps de lecture : 5 min
La retraite des femmes reste un sujet trop souvent repoussé. On se dit qu’il sera toujours temps de regarder les chiffres plus tard, quand les enfants seront lancés, quand la maison sera payée, quand le quotidien sera moins rempli.
Et puis un jour, on ouvre son estimation retraite. Là, la question devient très concrète : “Est-ce que ce montant me permettra vraiment de vivre comme je l’imagine ?”
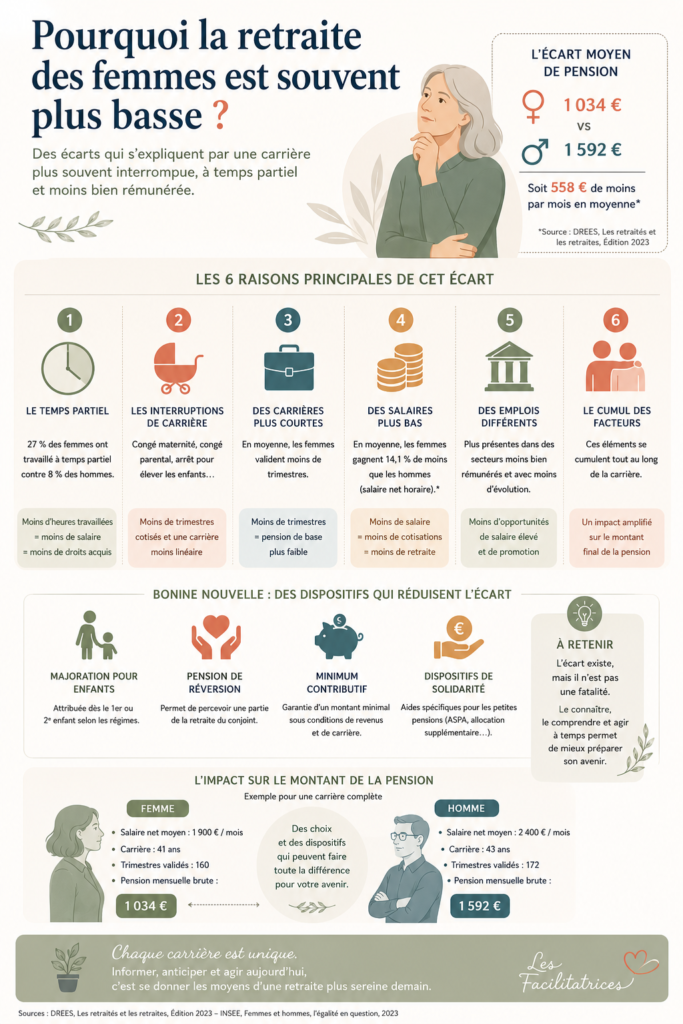
C’est un chiffre qui mérite d’être connu sans détour : à la retraite, les femmes touchent en moyenne une pension nettement plus basse que les hommes. L’écart varie selon les années et les méthodes de calcul, mais il reste important, notamment sur les droits constitués en nom propre.
Ce constat n’est pas là pour faire peur. Il sert surtout à reprendre la main. Car cet écart ne tombe pas du ciel : il se construit au fil de la carrière, avec les interruptions, le temps partiel, les écarts de salaire et les choix familiaux souvent portés par les femmes.
Dans cet article, on vous explique pourquoi la retraite des femmes est souvent plus basse. Puis on passe au plus utile : les démarches concrètes pour vérifier vos droits, corriger ce qui peut l’être et préparer un complément à votre rythme.
Cet article contient des liens affiliés. Si vous achetez ou souscrivez via ces liens, nous pouvons percevoir une petite commission, sans surcoût pour vous. Merci pour votre soutien à Les Facilitatrices !
Ce que vous allez découvrir
- Les vraies raisons de l’écart de retraite entre femmes et hommes
- Pourquoi la pension de réversion ne suffit pas toujours
- Les points à vérifier sur votre relevé de carrière
- Les 5 leviers concrets pour améliorer votre future retraite
- Les ressources officielles pour faire vos démarches
Retraite des femmes : les chiffres à connaître pour comprendre l’écart
La retraite des femmes est encore aujourd’hui plus basse que celle des hommes. La raison est simple : le système de retraite reflète directement le parcours professionnel. Or, beaucoup de femmes ont connu des carrières moins linéaires, avec des interruptions, des périodes à temps partiel ou des revenus plus faibles.
Ces écarts de pension s’expliquent souvent par des choix contraints plutôt que par un manque d’activité. Certaines femmes ont interrompu leur carrière pour élever leurs enfants, accompagner un proche ou gérer l’équilibre familial. D’autres ont travaillé dans des métiers essentiels, très utiles à la société, mais souvent moins rémunérés.
Résultat : la retraite des femmes est impactée par des salaires cotisés plus faibles, des trimestres parfois manquants et une pension de retraite réduite au moment du départ. Plus la carrière a été hachée, plus les conséquences peuvent se faire sentir sur le montant final de la pension.
Il ne s’agit donc pas d’une question de mérite. La retraite des femmes est le reflet d’une organisation professionnelle, sociale et familiale qui a longtemps pesé davantage sur elles. Comprendre ces mécanismes est une première étape pour reprendre la main sur sa future pension.
La bonne nouvelle, c’est qu’il existe des leviers concrets pour améliorer la retraite des femmes. Certains sont administratifs, comme la vérification et la correction du relevé de carrière. D’autres sont financiers, comme la mise en place progressive d’une épargne retraite personnelle. À 50 ans, il n’est pas trop tard pour agir : c’est même souvent le bon moment pour faire le point et bâtir une stratégie réaliste.
Pourquoi la retraite des femmes est-elle souvent plus basse ?
L’écart de pension n’a rien d’un hasard. Il se construit tout au long de la vie professionnelle.
Des carrières parfois interrompues
Congés maternité, congés parentaux, pauses pour s’occuper des enfants ou d’un parent âgé : ces périodes peuvent laisser des traces dans le relevé de carrière.
Certaines périodes donnent bien des droits. Mais encore faut-il qu’elles soient correctement enregistrées. Un trimestre manquant peut sembler anodin. Pourtant, au moment du calcul final, chaque détail compte.
Le temps partiel, souvent choisi sous contrainte
Beaucoup de femmes ont travaillé à temps partiel pour faire tenir toute l’organisation familiale.
Sur le moment, c’est parfois la seule solution possible. Mais côté retraite, l’impact est direct : un salaire plus bas signifie des cotisations plus faibles, donc des droits réduits.
Le temps partiel ne pénalise pas seulement le revenu du mois. Il peut aussi diminuer la base de calcul de la future pension.
Les écarts de salaire
La retraite prolonge les inégalités salariales de la vie active.
Si une femme gagne moins pendant sa carrière, elle cotise moins. Et si ses meilleures années sont moins rémunérées, sa pension peut être plus basse.
C’est pour cela qu’une négociation salariale, une évolution de poste ou une reprise d’activité mieux rémunérée après 45 ans peuvent encore changer beaucoup de choses.
Des métiers indispensables mais moins valorisés
Éducation, soin, commerce, accompagnement, services à la personne : beaucoup de femmes ont travaillé dans des secteurs essentiels à la société.
Mais ces métiers restent souvent moins rémunérés que d’autres. La conséquence se retrouve au moment de la retraite.
L’enjeu n’est pas de regretter son parcours. Il est de connaître ses droits et d’agir sur ce qui peut encore l’être.
La pension de réversion : utile, mais insuffisante pour votre autonomie
La pension de réversion permet, sous conditions, de percevoir une partie de la retraite de son conjoint décédé. Elle concerne très majoritairement les femmes.
C’est un droit important. Mais ce n’est pas une stratégie complète.
D’abord, elle dépend de votre situation matrimoniale. Le PACS et le concubinage n’ouvrent pas les mêmes droits qu’un mariage. Ensuite, certains régimes prévoient des conditions de ressources ou des règles spécifiques en cas de remariage.
Surtout, la réversion repose sur les droits d’une autre personne. Elle peut aider, bien sûr. Mais elle ne remplace pas vos propres droits.
L’objectif est donc simple : connaître ce filet de sécurité, sans construire toute votre retraite dessus.
Première étape : vérifier votre relevé de carrière
Avant d’ouvrir un produit d’épargne ou de faire des calculs compliqués, commencez par votre relevé de carrière.
C’est la base. Et c’est gratuit.
Connectez-vous sur Info Retraite avec FranceConnect. Téléchargez votre relevé de situation individuelle, puis vérifiez chaque période.
Regardez notamment :
- vos premiers emplois, même courts ;
- vos périodes de chômage indemnisé ;
- vos congés maternité ;
- vos arrêts maladie ;
- vos années à temps partiel ;
- vos trimestres liés aux enfants ;
- vos changements d’employeur.
Les erreurs existent. Un petit emploi d’été oublié, une période de chômage mal reportée ou un congé maternité absent peuvent réduire vos droits.
Plus vous vérifiez tôt, plus vous avez le temps de corriger.
Les trimestres enfants : un droit à contrôler de près
Dans le régime général, les enfants peuvent donner droit à des trimestres supplémentaires, sous certaines conditions.
Ces majorations peuvent être liées à la maternité, à l’éducation ou à l’adoption. Elles peuvent jouer un rôle important pour atteindre la durée d’assurance nécessaire.
Mais là encore, il faut vérifier.
Ne supposez pas que tout est automatiquement parfait dans votre dossier. Allez voir votre relevé. Si quelque chose manque, contactez votre caisse de retraite et préparez les justificatifs nécessaires.
Ce contrôle est particulièrement important si vous avez eu plusieurs enfants, si vous avez changé de régime, ou si vous avez connu des périodes d’activité interrompue.
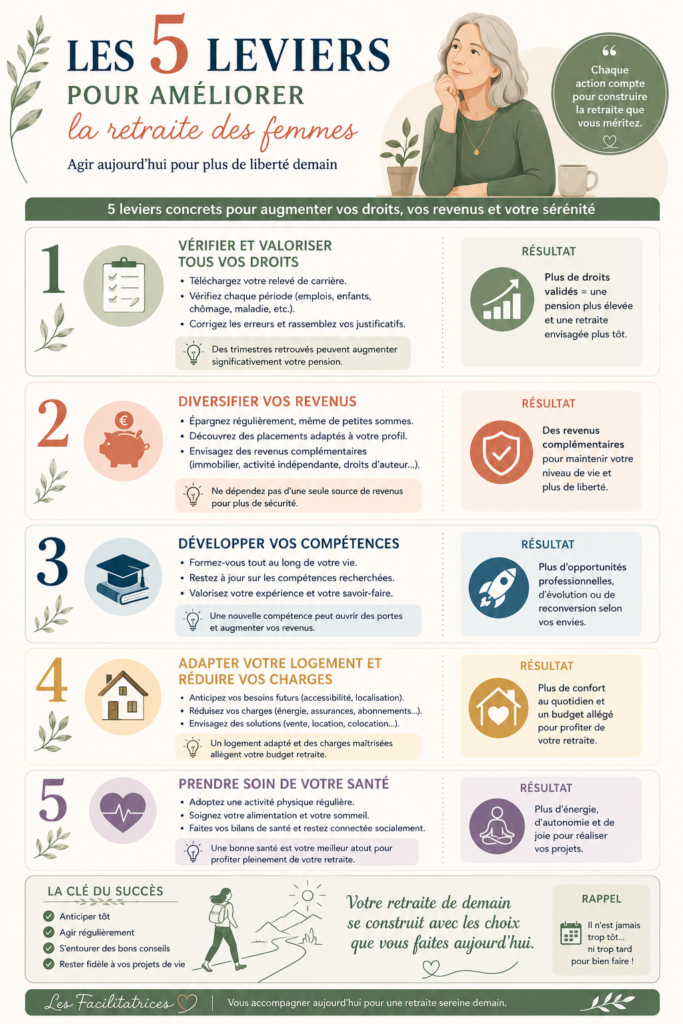
Les 5 leviers concrets pour améliorer votre future retraite
À 45, 50 ou 55 ans, il n’est pas trop tard pour agir. Certains leviers demandent seulement une soirée de vérification. D’autres se construisent dans le temps.
Le plus important est de commencer.
Sur Info Retraite, vous pouvez simuler différents âges de départ. Comparez le montant si vous partez dès l’âge légal, si vous attendez le taux plein, ou si vous prolongez un peu.
Exemple concret : commencer à 50 ans
Imaginons une femme de 50 ans qui découvre que sa pension estimée sera plus basse que prévu.
Elle peut d’abord vérifier son relevé de carrière. Si deux périodes sont manquantes, elle demande une correction.
Ensuite, elle contrôle ses trimestres enfants. Puis elle simule plusieurs âges de départ.
Enfin, elle met en place un versement mensuel modeste sur un support adapté à son profil. Même une petite somme régulière peut créer un complément utile sur 10 ou 15 ans.
Ce n’est pas une transformation spectaculaire du jour au lendemain. C’est mieux que cela : une reprise progressive du pouvoir sur son avenir.
L’avis des Facilitatrices
De notre côté, nous pensons que la retraite ne devrait jamais être un sujet réservé aux spécialistes. Il y a des règles, des sigles, des simulateurs, oui. Mais derrière tout cela, il y a surtout une question très simple : comment préserver votre liberté plus tard ? Commencer par vérifier son relevé, c’est déjà une façon de se choisir.
Le récap des actions à faire cette semaine
Voici une feuille de route simple :
- Connectez-vous sur Info Retraite.
- Téléchargez votre relevé de carrière.
- Vérifiez les périodes manquantes.
- Contrôlez vos trimestres enfants.
- Faites une simulation à plusieurs âges de départ.
- Notez l’écart entre votre pension estimée et vos besoins.
- Comparez PER, assurance-vie et autres solutions d’épargne.
Ne cherchez pas à tout régler en une journée. L’objectif est d’ouvrir le dossier, puis d’avancer étape par étape.
Questions fréquentes sur la retraite des femmes
Pourquoi la retraite des femmes est-elle plus basse ?
Elle est souvent plus basse à cause des carrières interrompues, du temps partiel, des écarts de salaire et de la concentration des femmes dans des métiers moins rémunérés. La pension reflète les revenus et les droits accumulés pendant la carrière.
Est-il trop tard pour agir après 50 ans ?
Non. Après 50 ans, vous pouvez encore vérifier votre relevé, corriger des erreurs, contrôler vos trimestres enfants, simuler différents âges de départ et préparer un complément d’épargne.
Combien de trimestres peut-on obtenir pour les enfants ?
Dans le régime général, les enfants peuvent ouvrir droit à des trimestres supplémentaires, notamment au titre de la maternité, de l’éducation ou de l’adoption. Les règles exactes dépendent de votre situation et de votre régime. Vérifiez votre relevé et les informations officielles.
La pension de réversion suffit-elle à sécuriser sa retraite ?
Pas toujours. Elle peut aider, mais elle dépend du statut matrimonial, du régime concerné et parfois de conditions de ressources. Elle ne remplace pas vos propres droits à la retraite.
PER ou assurance-vie : que choisir pour préparer sa retraite ?
Le PER peut être intéressant pour réduire son impôt et préparer un revenu à la retraite. L’assurance-vie est souvent plus souple. Le bon choix dépend de votre fiscalité, de votre âge, de votre besoin de disponibilité et de votre tolérance au risque.
Ressources utiles
- Info Retraite : relevé de carrière et estimation officielle.
- L’Assurance Retraite : démarches, corrections et informations selon votre situation.
- Service Public : fiches pratiques sur les droits retraite, la réversion et les majorations enfants.
Et vous ?
Avez-vous déjà consulté votre estimation retraite ? Avez-vous repéré des périodes manquantes, des trimestres enfants absents, ou un montant plus bas que prévu ?
Partagez votre expérience en commentaire. Vos questions peuvent aider d’autres lectrices à ouvrir leur dossier, elles aussi.
La retraite des femmes mérite mieux qu’un vague “on verra plus tard”. Chaque démarche faite aujourd’hui est un pas de plus vers une retraite choisie, préparée et plus libre.