Les 7 erreurs à éviter quand on prépare sa retraite après 50 ans
Après 50 ans, la retraite paraît encore loin… jusqu’au jour où l’on réalise qu’elle approche beaucoup plus vite qu’on ne l’imaginait.
Chaque année, des milliers de futurs retraités découvrent trop tard des erreurs qui peuvent leur coûter plusieurs centaines d’euros par mois.
La bonne nouvelle ? La plupart de ces erreurs peuvent être évitées.
Voici les 7 pièges les plus fréquents et les solutions concrètes pour préparer votre retraite avec plus de sérénité.
1ère erreur : Attendre 62 ans pour s’y intéresser
C’est probablement l’erreur la plus fréquente.
Beaucoup de personnes pensent :
« Je verrai cela quand je serai proche du départ. »
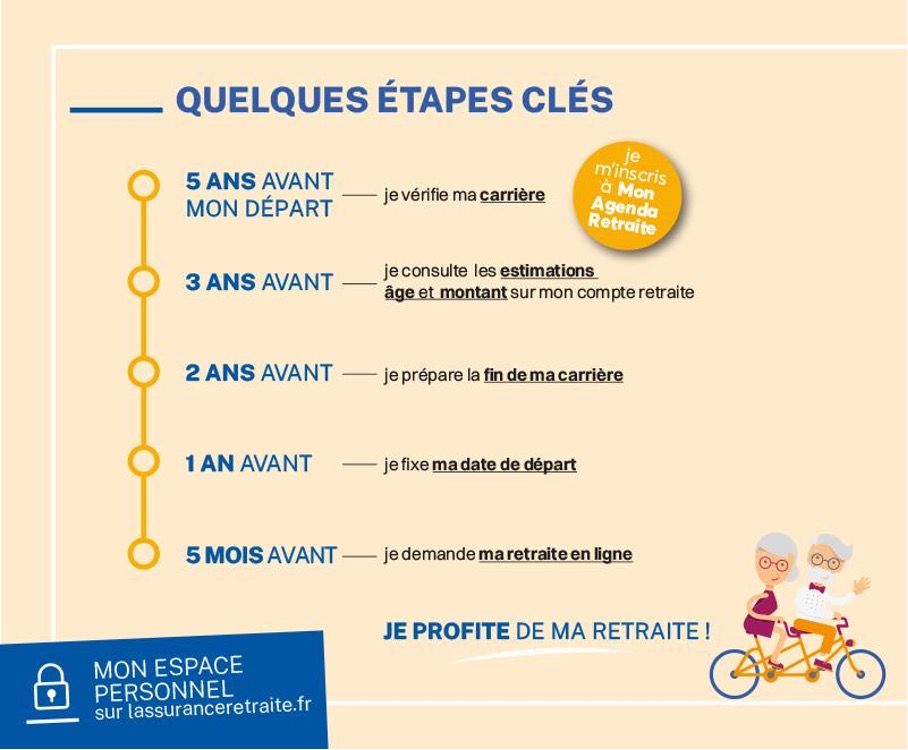
Pourtant, certaines démarches nécessitent plusieurs années :
- correction du relevé de carrière ;
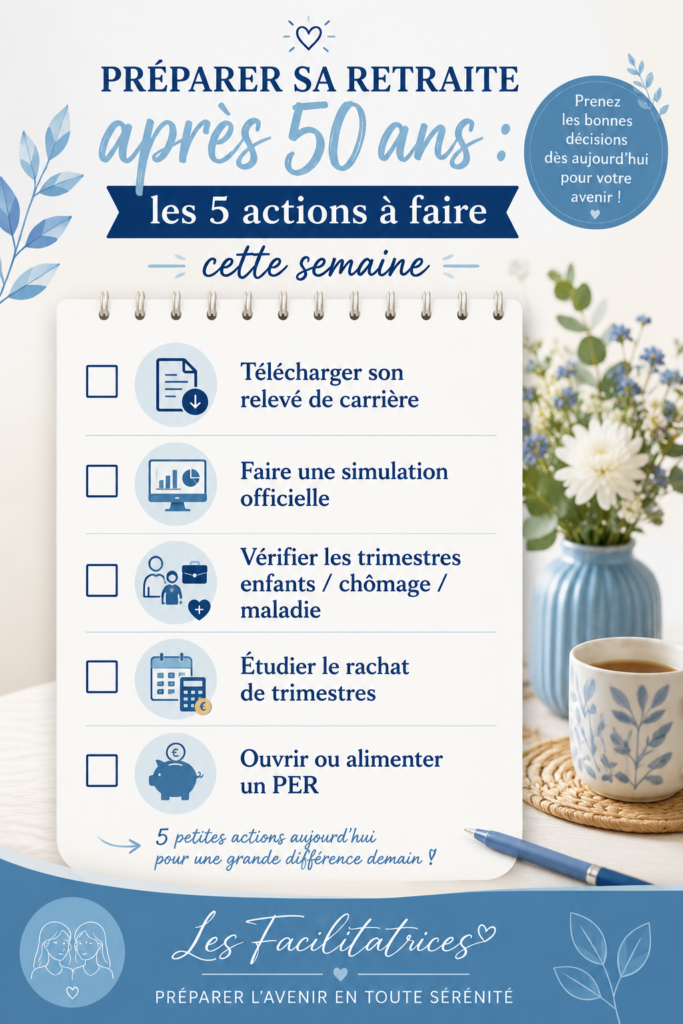
- rachat de trimestres ;
- mise en place d’une épargne retraite ;
- optimisation fiscale.
L’idéal est de commencer entre 50 et 55 ans.
Plus vous agissez tôt, plus vous disposez de leviers.
Le temps est votre meilleur allié
2ème erreur : Ne jamais vérifier son relevé de carrière
Chaque année, de nombreuses anomalies sont découvertes :
- périodes d’emploi oubliées ;
- chômage non comptabilisé ;
- congé maternité absent ;
- erreurs de déclaration.
Un trimestre manquant peut entraîner une baisse définitive de votre pension.
À faire immédiatement
Connectez-vous sur :
Téléchargez votre relevé de carrière et vérifiez chaque période.
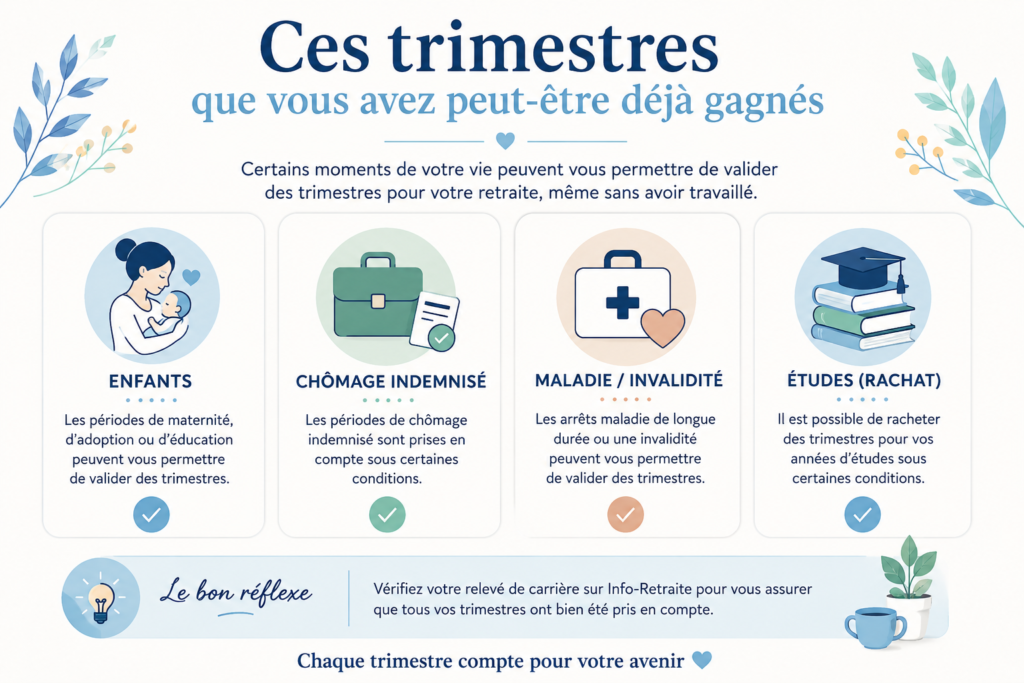
3ème erreur : Oublier les trimestres « cachés »
De nombreux droits sont souvent méconnus :
- enfants ;
- congés maternité ;
- chômage indemnisé ;
- maladie ;
- invalidité ;
- service militaire.
Ces périodes peuvent permettre d’obtenir davantage de trimestres.
4ème erreur : Ne pas réaliser de simulation
Sans simulation, il est impossible de savoir :
- à quel âge partir ;
- quel sera le montant de sa pension ;
- si un départ anticipé est envisageable.
Les écarts entre les scénarios peuvent atteindre plusieurs centaines d’euros par mois.
Outil recommandé
5ème erreur : Penser que la retraite suffira à maintenir son niveau de vie
Selon les situations, la pension représente souvent entre 50 % et 75 % du dernier revenu.
Pour conserver son confort de vie, il est généralement nécessaire de prévoir des revenus complémentaires :
- épargne ;
- immobilier ;
- assurance-vie ;
- PER.
Produit recommandé
Livre : Préparer sa retraite sans stress
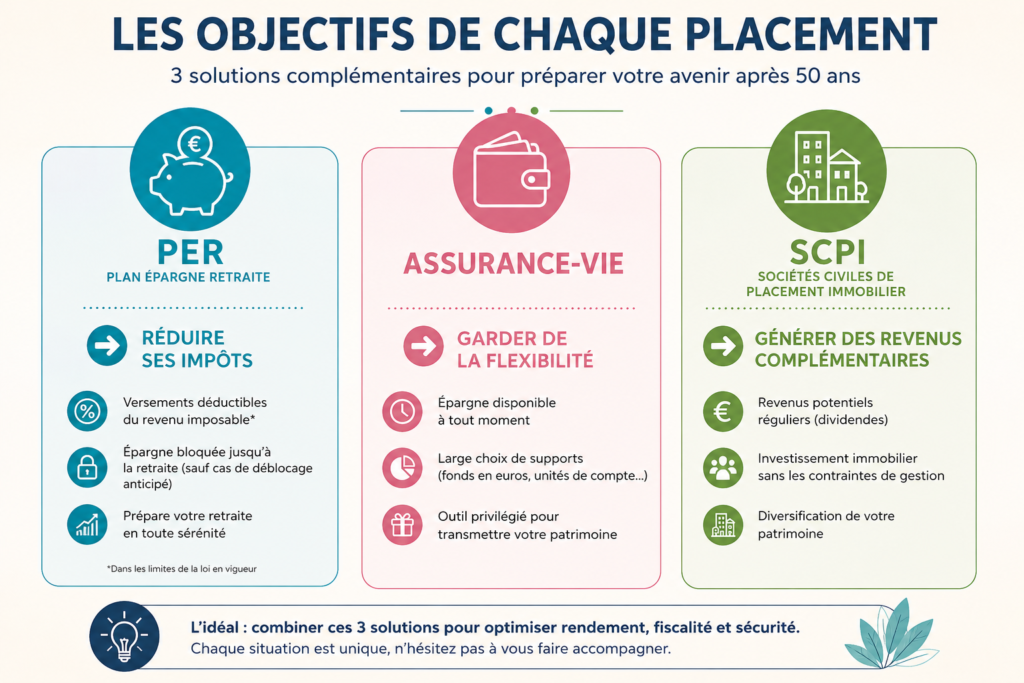
6ème erreur : Ignorer les avantages fiscaux du PER
Le Plan Épargne Retraite permet de :
✅ préparer sa retraite ;
⬇️ réduire son impôt sur le revenu ;
💰 constituer un capital à long terme.
Pour de nombreuses personnes de plus de 50 ans, il constitue un excellent outil de préparation.
Comparateur de PER
7ème erreur : Ne pas préparer la transition psychologique
La retraite n’est pas seulement une question d’argent.
C’est aussi :
- un changement de rythme ;
- une nouvelle identité ;
- davantage de temps libre ;
- parfois une perte de repères.
Les personnes qui vivent le mieux leur retraite sont souvent celles qui ont préparé :
- leurs projets ;
- leurs activités ;
- leur réseau social ;
- leurs centres d’intérêt.
Lecture recommandée (Affiliation)
Développer ses projets de vie après 50 ans
Conclusion
Préparer sa retraite après 50 ans n’est pas une question d’âge, mais d’anticipation.
Quelques heures consacrées aujourd’hui peuvent faire une différence considérable sur votre future pension et votre qualité de vie.
Chez Les Facilitatrices, nous sommes convaincues qu’une retraite sereine se construit étape par étape, avec les bonnes informations et les bons outils.
Nos ressources recommandées
- 📘 Guide pratique de préparation à la retraite (Amazon)
- 💰 Comparateur PER (Linxea)
- 📊 Simulateur officiel Info Retraite
- 📚 Livres sur la transition vers la retraite
Certains liens présents dans cet article peuvent être des liens d’affiliation. Cela ne change rien au prix que vous payez mais permet de soutenir le travail de Les Facilitatrices.